

काठमाडौँ । बैंक तथा वित्तीय संस्थासम्बन्धी ऋण वर्गीकरण तथा प्रोभिजनिङको विद्यमान व्यवस्था अव्यवहारिक र अत्यधिक कडा भएको भन्दै बैंक तथा वित्तीय संस्था परिसंघ नेपालले पुनरावलोकन गर्न माग गरेको छ।
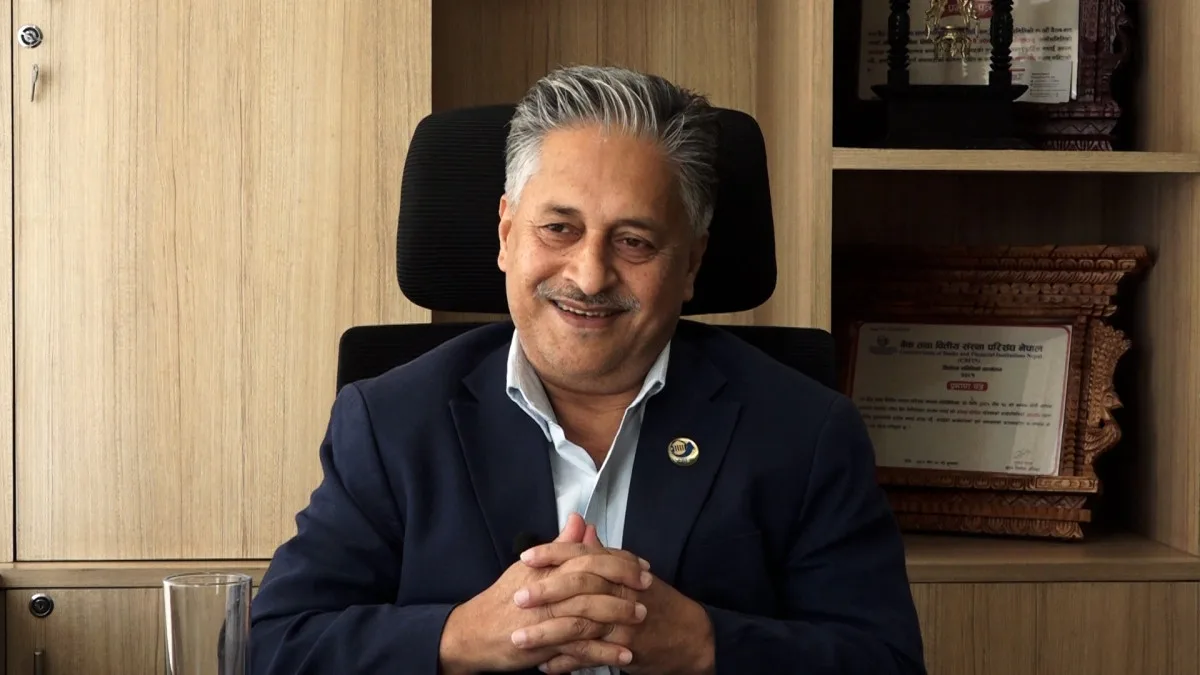
परिसंघका अध्यक्ष राजेश उपाध्यायले अर्थतन्त्रमा देखिएको प्रतिकूल अवस्थाका कारण ऋण तिर्न नसकेका व्यवसायी र नियतवश ऋण नतिर्ने व्यवसायीलाई एउटै दृष्टिकोणबाट हेर्न नहुने बताउँदै त्यसमा पुनरावलोकन गर्न जरुरी रहेको उल्लेख गरेका हुन् ।
कुनैपनि व्यवसायलाई पुनः सञ्चालनमा ल्याउन र आर्थिक रूपमा सबल बनाउन निश्चित समय आवश्यक पर्ने बताउँदै वास्तविक समस्यामा परेका व्यवसायीलाई पुनःस्थापित हुने अवसर दिनुपर्नेमा उनले जोड दिए।
‘ऋणको हकमा एसेट क्लासिफिकेसनअन्तर्गत तीन महिना, छ महिना र एक वर्षको अवधिअनुसार शतप्रतिशतसम्म प्रोभिजन गर्नुपर्ने व्यवस्था छ,’ अध्यक्ष उपाध्यायले भने, ‘हामीले सुरुदेखि नै भन्दै आएको कुरा के हो भने यो व्यवस्था केही अव्यावहारिक र अत्यधिक कडा भयो भन्ने हाम्रो धारणा हो।’
‘यस्तो अवस्था सबै व्यवसायीको आफ्नै कमजोरी वा कारणले मात्र सिर्जना भएको होइन,’ उपाध्यायले भने, ‘समग्र अर्थतन्त्रमा देखिएको समस्याका कारण पनि व्यवसायीहरू प्रभावित भएका छन्।’
‘यदि कुनै व्यवसायीले आफ्नै कारणले वा नियतवश ऋण भुक्तानी गरेको हो भने त्यस्ता विलफुल डिफल्टरका हकमा कडा कानुनी व्यवस्था लागू हुनु उचित हो,’ उनले थपे, ‘तर समग्र आर्थिक अवस्था नै खराब भएको र व्यवसायी आफ्नो कारणले भन्दा पनि अर्थतन्त्रको प्रतिकूल परिस्थितिका कारण ऋण तिर्न नसक्ने अवस्थामा पुगेको छ भने त्यस्ता व्यवसायीलाई छुट्टै दृष्टिकोणबाट हेर्नुपर्छ।’
‘कुनै व्यवसायलाई पुनः सञ्चालनमा ल्याउन र आर्थिक रूपमा सबल बनाउन निश्चित समय आवश्यक पर्छ,’ उपाध्यायले भने, ‘त्यसैले नियतवश ऋण नतिर्ने विलफुल डिफल्टर र वास्तविक आर्थिक समस्याका कारण ऋण भुक्तानी गर्न नसकेका सामान्य डिफल्टरबीच स्पष्ट भिन्नता हुनुपर्छ।’
‘दुवैलाई एउटै किसिमको व्यवहार गरिनु हुँदैन,’ उनले थपे, ‘हालको व्यवस्थाअनुसार एक वर्षभित्रै कुनै वास्तविक तथा इमानदार व्यवसायी पनि कालोसूचीमा पर्ने अवस्था सिर्जना हुनसक्छ।’
‘त्यसैले यो व्यवस्था केही बढी कडा भएको हाम्रो बुझाइ छ,’ उपाध्यायले भने, ‘यस विषयमा हामीले नेपाल राष्ट्र बैंकसमक्ष पनि पटक–पटक आफ्नो धारणा राख्दै आएका छौँ।’
‘यस व्यवस्थालाई पुनरावलोकन गर्नसके ऋण भुक्तानी गर्न नसकेका तर नियत खराब नभएका व्यवसायी तथा ऋणीहरूले न्याय पाउनेछन् भन्ने हाम्रो विश्वास छ,’ उनले स्पष्ट पारे।
उनका अनुसार आर्थिक समस्याका कारण ऋण तिर्न नसकेका व्यवसायी तथा ऋणीले न्याय पाउने गरी कानुनहरूमा सुधार गर्नुपर्छ।